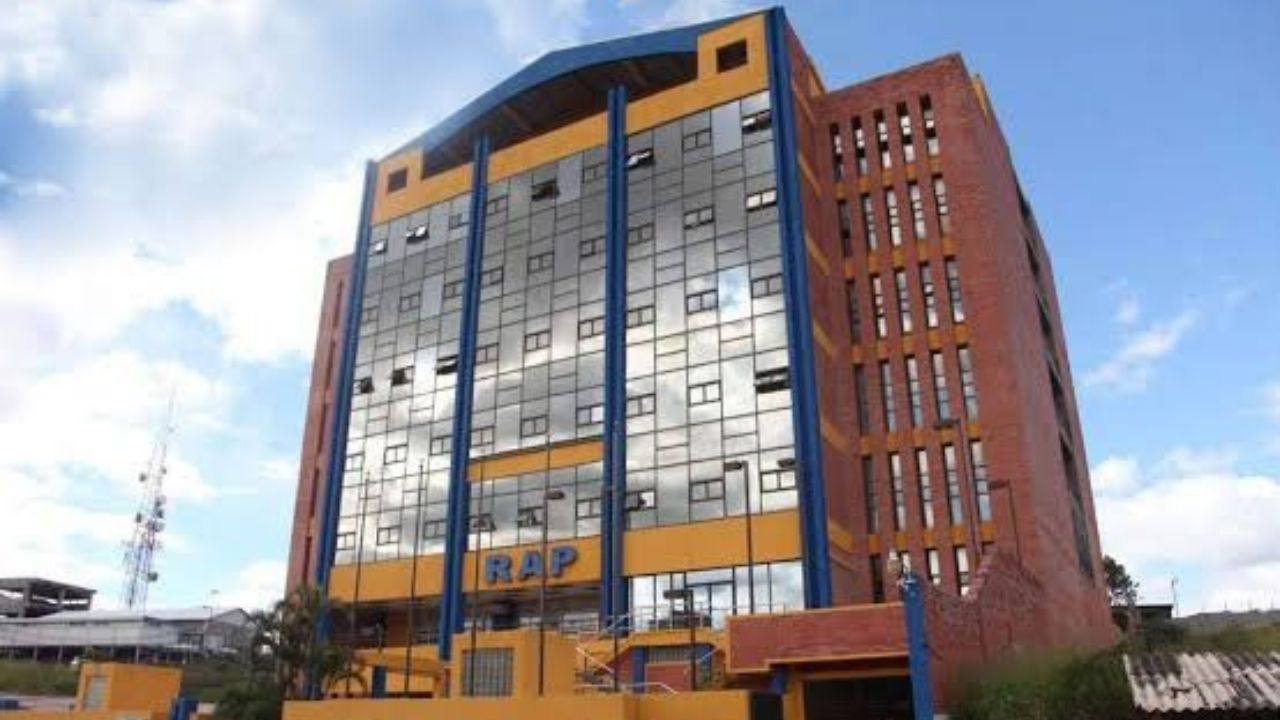
El Régimen de Aportaciones Privadas (RAP) cuenta con opciones de financiamiento habitacional con tasas de interés a partir del 9%, plazos de hasta 30 años y montos que pueden llegar a los cinco millones de lempiras, dependiendo de la capacidad de pago de cada afiliado.
Además, la institución prepara un programa de arrendamiento con opción a compra, dirigido a personas y familias que desean adquirir una vivienda, pero enfrentan dificultades para reunir el dinero necesario para la prima y los gastos de cierre.
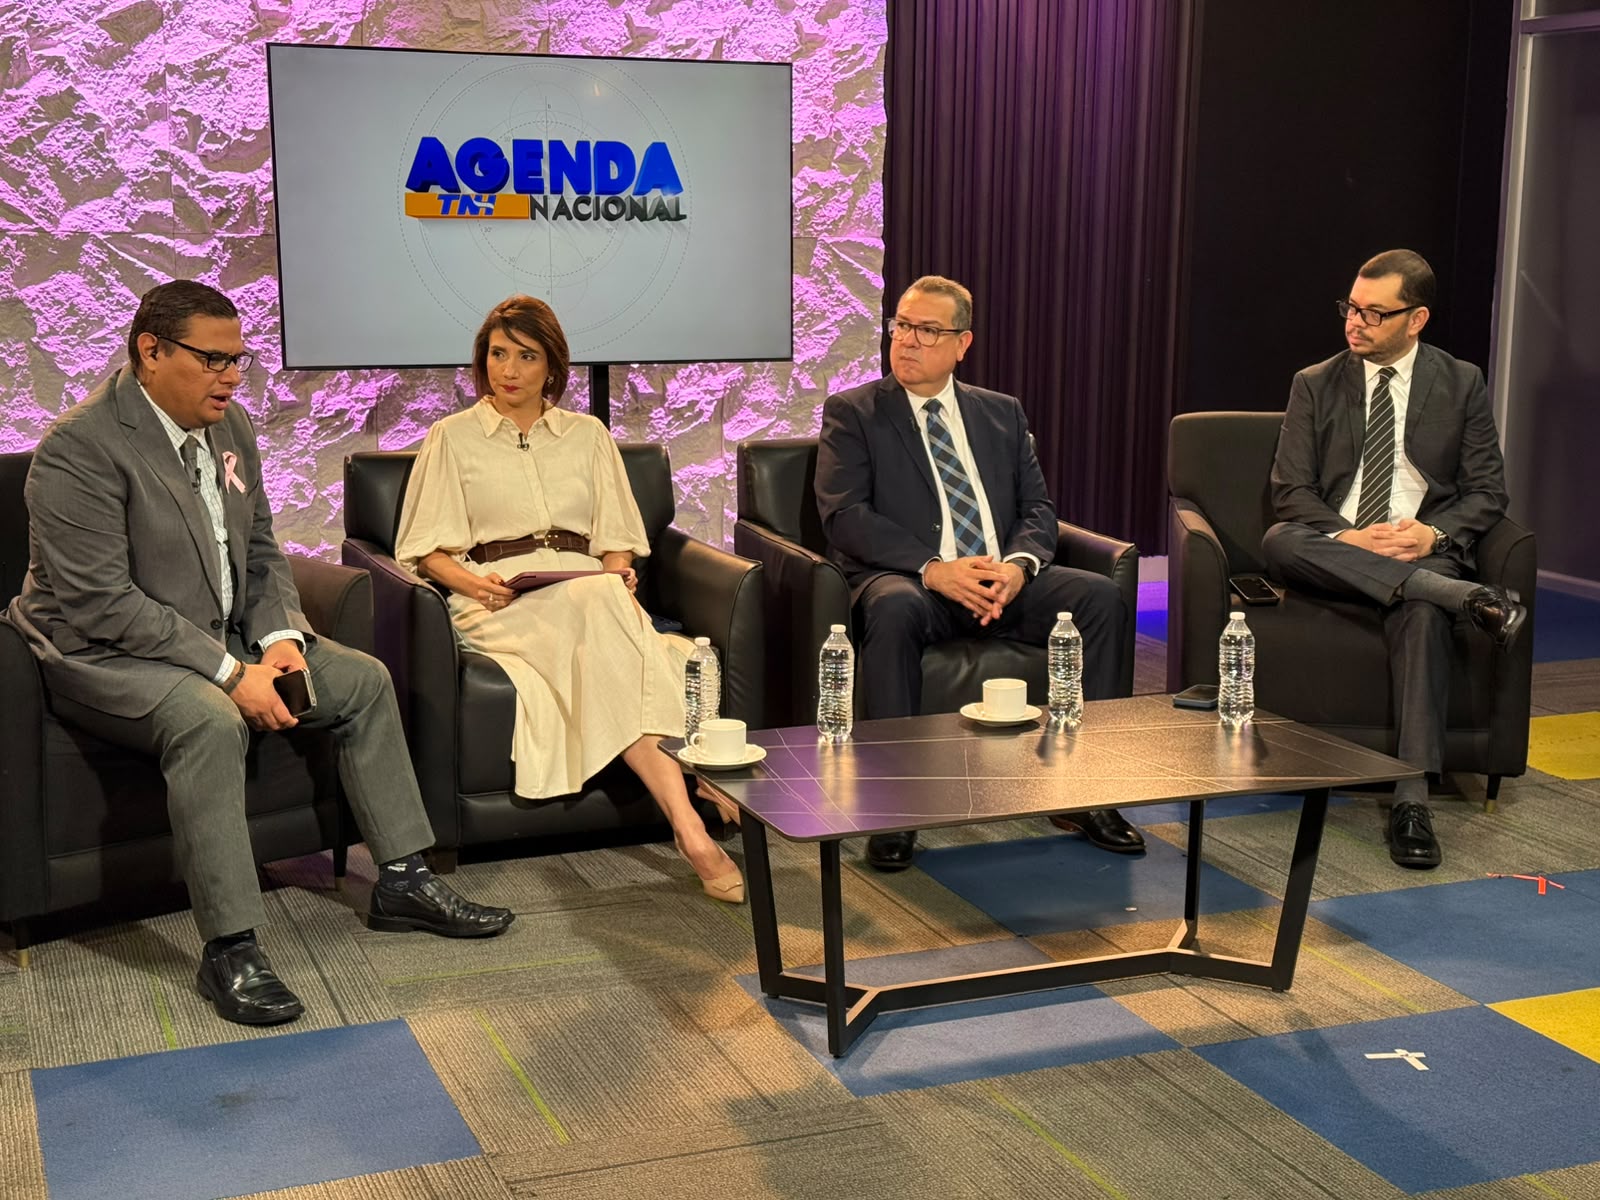
Los detalles de estos beneficios fueron abordados este martes 20 de octubre en el foro Agenda Nacional, donde el gerente general del RAP, Marco Padilla, junto con otros representantes de la institución, explicó las alternativas disponibles, los requisitos para acceder a los créditos y los nuevos proyectos orientados a trabajadores, emprendedores y empresas.
RAP ofrece tasas de interés desde el 9% para comprar vivienda
Uno de los principales anuncios abordados durante la entrevista fue el financiamiento habitacional con tasas de interés del 9% para afiliados con ingresos familiares de hasta dos salarios mínimos y del 10.5% para quienes superan ese nivel de ingresos.
Alisson Larios, gerente del Fondo de Vivienda del RAP, explicó que las tasas se mantienen fijas durante la vigencia del préstamo, con plazos de hasta 30 años.
“Estamos hablando de personas que tienen un ingreso aproximado de 38,000 o 39,000 lempiras”, detalló.
Como ejemplo, indicó que un núcleo familiar con ingresos de hasta dos salarios mínimos podría optar a un financiamiento de aproximadamente 2.1 millones de lempiras, con una cuota mensual cercana a los 17,000 lempiras, dependiendo de las condiciones del crédito.
En el caso de una persona que percibe 18,000 lempiras mensuales, la funcionaria explicó que podría acceder a un préstamo de alrededor de un millón de lempiras, sujeto al análisis financiero correspondiente.
Los créditos pueden utilizarse para comprar una vivienda nueva o usada, construir en un terreno propio, reparar una casa, ampliarla o mejorar sus condiciones, también existe la posibilidad de adquirir una propiedad fuera de las principales ciudades, siempre que cumpla con los requisitos técnicos, legales y de servicios públicos.
Preparan programa para comprar casa sin pagar prima
Uno de los obstáculos que enfrentan muchas familias hondureñas al intentar comprar una vivienda es reunir el dinero para la prima y los gastos de cierre, incluso cuando cuentan con ingresos para asumir una cuota mensual.
Ante esa situación, Padilla anunció que el RAP trabaja en un programa de arrendamiento con opción a compra que permitiría acceder a una vivienda sin desembolsar inicialmente esos recursos.
“Es una solución viable para las personas que no tienen la prima”, afirmó el gerente general.
El funcionario explicó que una vivienda valorada en dos millones de lempiras puede requerir una prima de aproximadamente 200,000 lempiras, además de los gastos de cierre, una cantidad que representa una barrera para numerosas familias.
El programa todavía se encuentra en preparación, por lo que no se anunciaron fechas definitivas de lanzamiento ni condiciones finales de participación.
“Estamos muy decididos y entusiasmados a apoyar a nuestros afiliados de menores ingresos para que tengan acceso a una vivienda propia”, señaló Alisson.
Padilla también indicó que el RAP está dispuesto a participar en iniciativas conjuntas con el Gobierno para financiar proyectos habitacionales que incluyan subsidios y mecanismos de apoyo para la población.
Más de 550,000 afiliados y miles de empresas pendientes de incorporarse
El gerente general informó que el RAP cuenta con aproximadamente 550,000 afiliados activos, luego de que unas 3,600 empresas se incorporaran mediante un programa de regularización que les permitió afiliarse sin multas ni recargos durante un período de seis meses.
Sin embargo, la institución estima que todavía podrían existir alrededor de 8,000 empresas adicionales con unos 250,000 trabajadores que podrían incorporarse al régimen, tomando como referencia información del Instituto Hondureño de Seguridad Social (IHSS).
Padilla recordó que la afiliación es obligatoria para las empresas comprendidas en la legislación correspondiente, incluso cuando cuentan con un solo trabajador.
“Muchos empresarios asumo que ven el RAP como una carga laboral”, comentó Padilla.
El RAP administra dos fondos principales, el Fondo de Vivienda e Inclusión Financiera recibe aportaciones equivalentes al 3% del salario ordinario del trabajador, divididas en un 1.5% aportado por el empleado y otro 1.5% por el patrono.
Por otra parte, el Fondo de Reserva Laboral se constituye con una aportación patronal del 4% del salario ordinario, destinada a respaldar obligaciones laborales al terminar la relación de trabajo.
RAP entrega L2,100 millones de reserva laboral
En materia de protección económica, Padilla reveló que el RAP ha entregado durante 2026 alrededor de 2,100 millones de lempiras por concepto de reserva laboral a más de 87,000 afiliados.
A esa cifra se suman aproximadamente 2,000 millones de lempiras en préstamos personales y 2,400 millones en financiamientos para vivienda.
“Estamos hablando en global de 6,400 millones de lempiras que han beneficiado a diferentes familias a través de los beneficios del RAP”, afirmó.
La reserva laboral funciona como una cuenta individual a nombre del trabajador, financiada por el empleador, cuando termina la relación laboral, los recursos se utilizan conforme a las reglas aplicables: para cubrir el auxilio de cesantía cuando corresponde o como prima de antigüedad en caso de renuncia.
El subgerente Rafael Madrid explicó que este mecanismo permite que el trabajador tenga recursos acumulados a su nombre, incluso cuando una empresa atraviesa dificultades económicas.
Según los representantes del RAP, el trámite de entrega puede tardar entre tres y diez días, aunque el tiempo efectivo depende de la gestión y de la documentación requerida.
Trabajadores independientes también pueden afiliarse
Otro de los puntos destacados durante la entrevista fue la posibilidad de que emprendedores, trabajadores independientes y empleados públicos que no cotizan a otros sistemas de previsión puedan incorporarse voluntariamente al RAP.
Madrid explicó que esta modalidad permite realizar aportaciones sin depender de una planilla empresarial.
“Cien por ciento de disponibilidad para todas las personas que quieran ahorrar voluntariamente en el RAP”, manifestó.
Para acceder a esta modalidad, la institución indicó que se debe aportar al menos el 3% de los ingresos y acreditar su procedencia, en el caso de quienes buscan un financiamiento habitacional, se contempla una cotización anticipada equivalente a un año para acceder al programa desde el inicio, conforme a las condiciones explicadas durante la entrevista.
Por ejemplo, una persona con ingresos mensuales de 19,000 lempiras aportaría 570 lempiras al mes, equivalentes a 6,840 lempiras por doce meses.
La afiliación voluntaria permite que personas sin empleo formal también comiencen a construir un ahorro y puedan optar a los productos disponibles, sujetos a los requisitos y evaluaciones correspondientes.
Préstamos personales, ahorro educativo y seguros
Además de los créditos para vivienda, el RAP ofrece préstamos personales respaldados por las aportaciones acumuladas en el Fondo de Vivienda e Inclusión Financiera.
Entre las modalidades presentadas figuran RAPIFácil, con tasas que pueden variar según los ingresos del afiliado, y Prestahorro, que combina el financiamiento con un componente de ahorro adicional.
La institución también cuenta con alternativas para consolidar deudas y préstamos dirigidos a desarrolladores de proyectos habitacionales.
En materia de ahorro, el programa EducaRAP busca que las familias acumulen recursos para contribuir a los gastos educativos de sus hijos, mientras que MediRAP combina ahorro con una cobertura de seguro médico, de acuerdo con las condiciones del producto.
Los representantes también mencionaron seguros de vida y accidentes personales, con paquetes cuyas cuotas pueden oscilar entre 250 y 400 lempiras mensuales, dependiendo de la cobertura contratada.
Padilla aclaró que los préstamos están sujetos a evaluaciones de riesgo y capacidad de pago, para el financiamiento de vivienda, el RAP establece que la cuota puede comprometer hasta el 45% de los ingresos considerados para el análisis.
Los créditos habitacionales se tramitan a través de bancos, cooperativas y otras instituciones financieras intermediarias, mientras que los préstamos personales se gestionan directamente con el RAP bajo sus condiciones específicas.