El Banco Hondureño para la Producción y la Vivienda (Banhprovi) estableció esos requisitos para determinar qué familias calificaron a sus programas de financiamiento habitacional.
La institución dirigió la precalificación a personas hondureñas por nacimiento o naturalización.
El camino hacia una casa propia comenzó antes de elegir el color de las paredes o imaginar la sala familiar, comenzó con una carpeta ordenada, ingresos comprobables y la certeza de no poseer otra vivienda.
El solicitante presentó una constancia de ingresos, autorizó la revisión financiera, acreditó al menos un año de antigüedad o continuidad laboral y demostró que no utilizó anteriormente fondos de Banhprovi para comprar una vivienda.
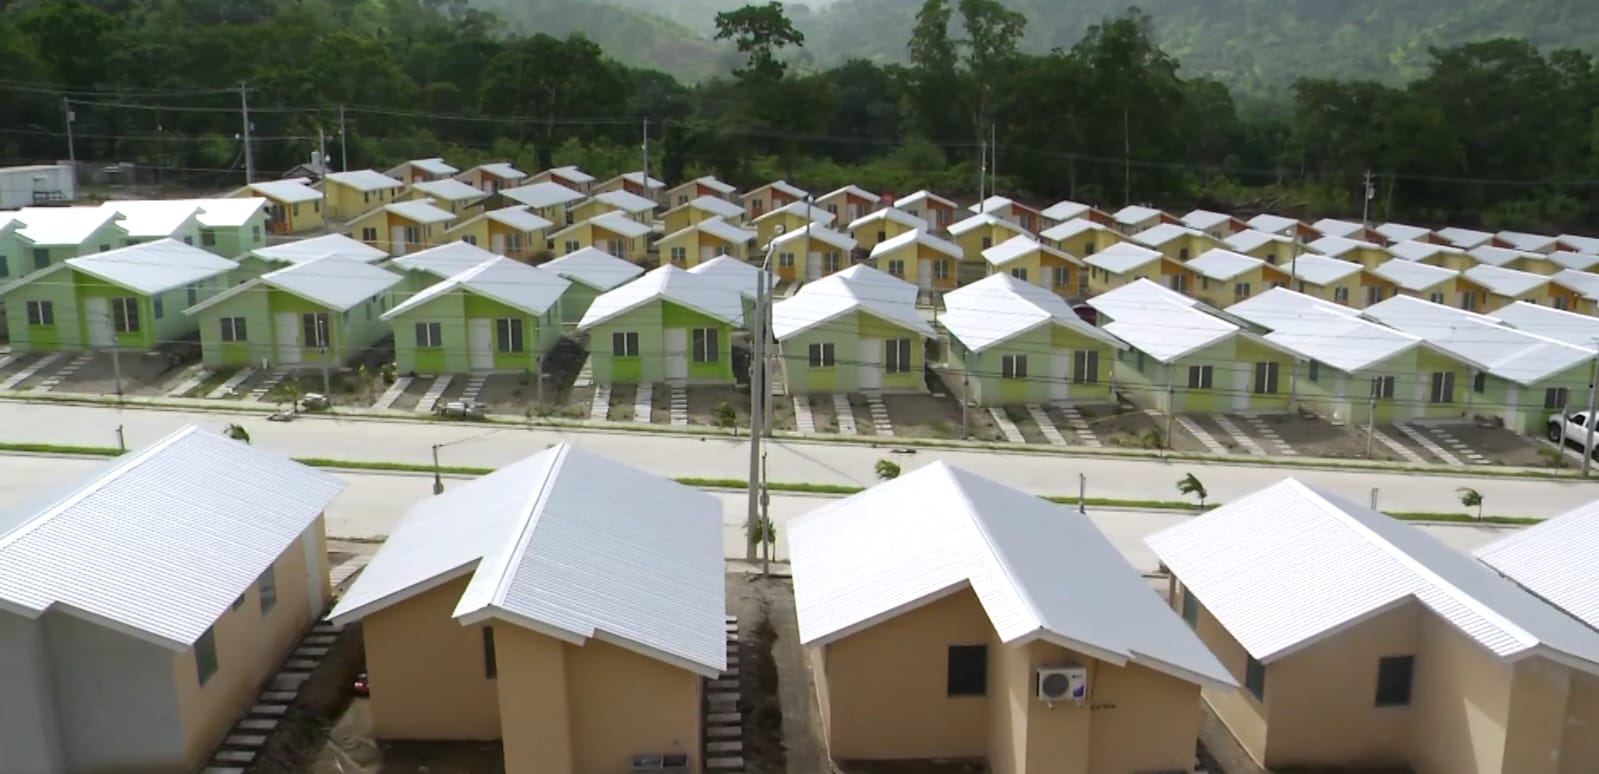
También comprobó que no tuvo una casa inscrita a su nombre. La plataforma oficial de trámites del Gobierno precisó que, cuando el solicitante tuvo entre 18 y 20 años, presentó una carta de emancipación. El servicio de precalificación atendió principalmente a personas mayores de 21 años y menores de 65 años.
PUEDES LEER: Miles de familias podrán tener una vivienda digna con subsidio y bajo costo
Elegibilidad de las familias
Cuando la familia identificó la casa, añadió la promesa de compraventa, copia de la escritura pública, solvencia del impuesto sobre bienes inmuebles, avalúo y croquis con ubicación y coordenadas. Para construcción presentó planos, presupuesto y plan de inversión. La institución financiera pudo solicitar documentación adicional de acuerdo con el origen de los ingresos y las condiciones del inmueble.
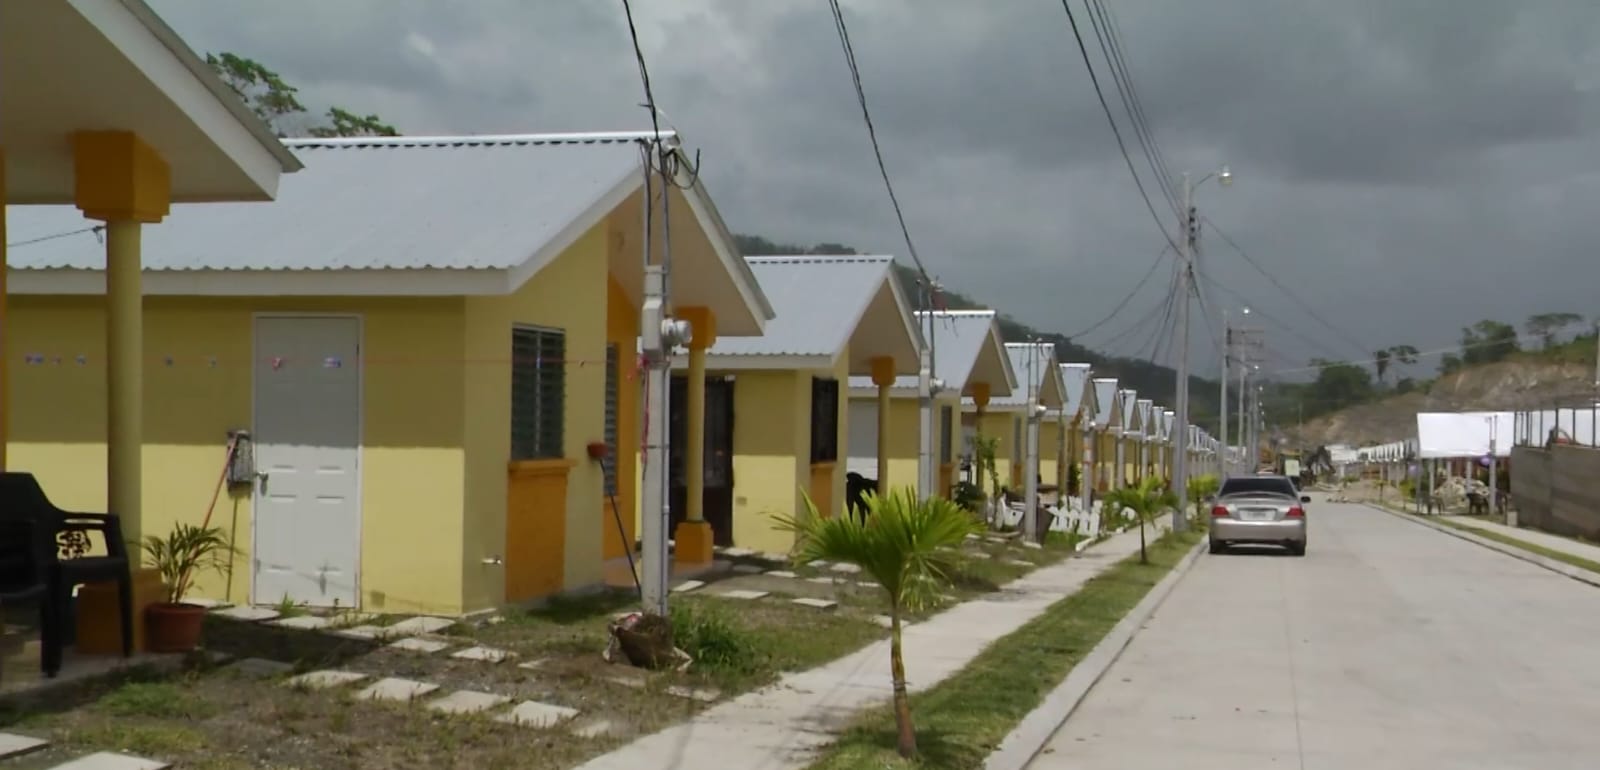
Banhprovi ofreció hasta L1.3 millones para vivienda social, con una tasa anual del 4 %, y hasta L4 millones para vivienda de clase media, con una tasa del 7 %. Ambos programas concedieron plazos de hasta 30 años. “Sí, tenemos fondos disponibles para financiamiento de vivienda a través de nuestra Banca de Primer Piso”, comunicó la institución.
Facilidades para el crédito
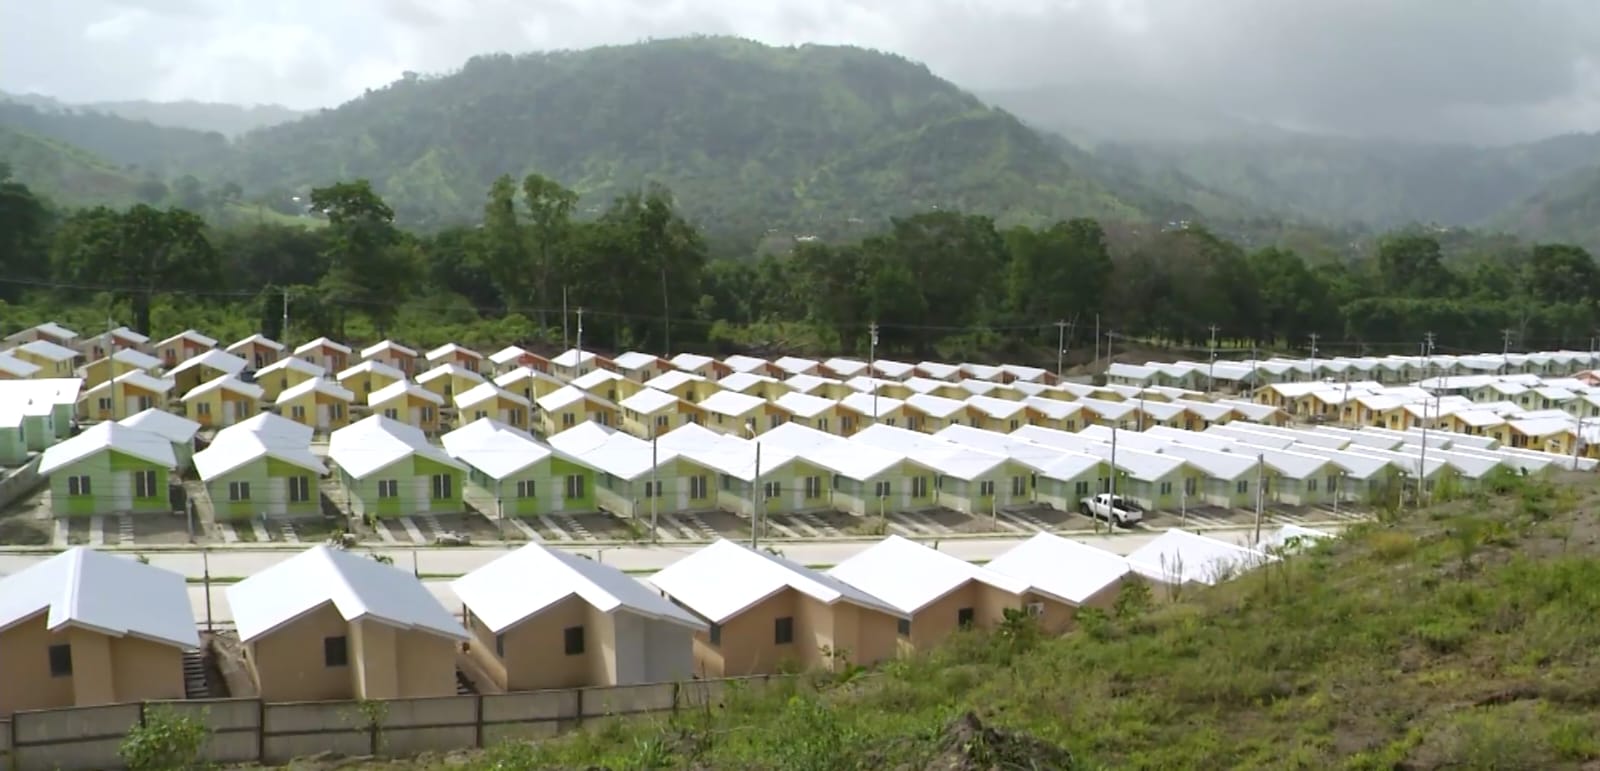
La precalificación no garantizó automáticamente el préstamo, pero abrió la primera puerta. Después del análisis de ingresos, historial crediticio, capacidad de pago y situación legal de la propiedad, aquella carpeta de documentos pudo convertirse en las llaves de un hogar.